Mengapa Mengikuti Pelatihan Ini?
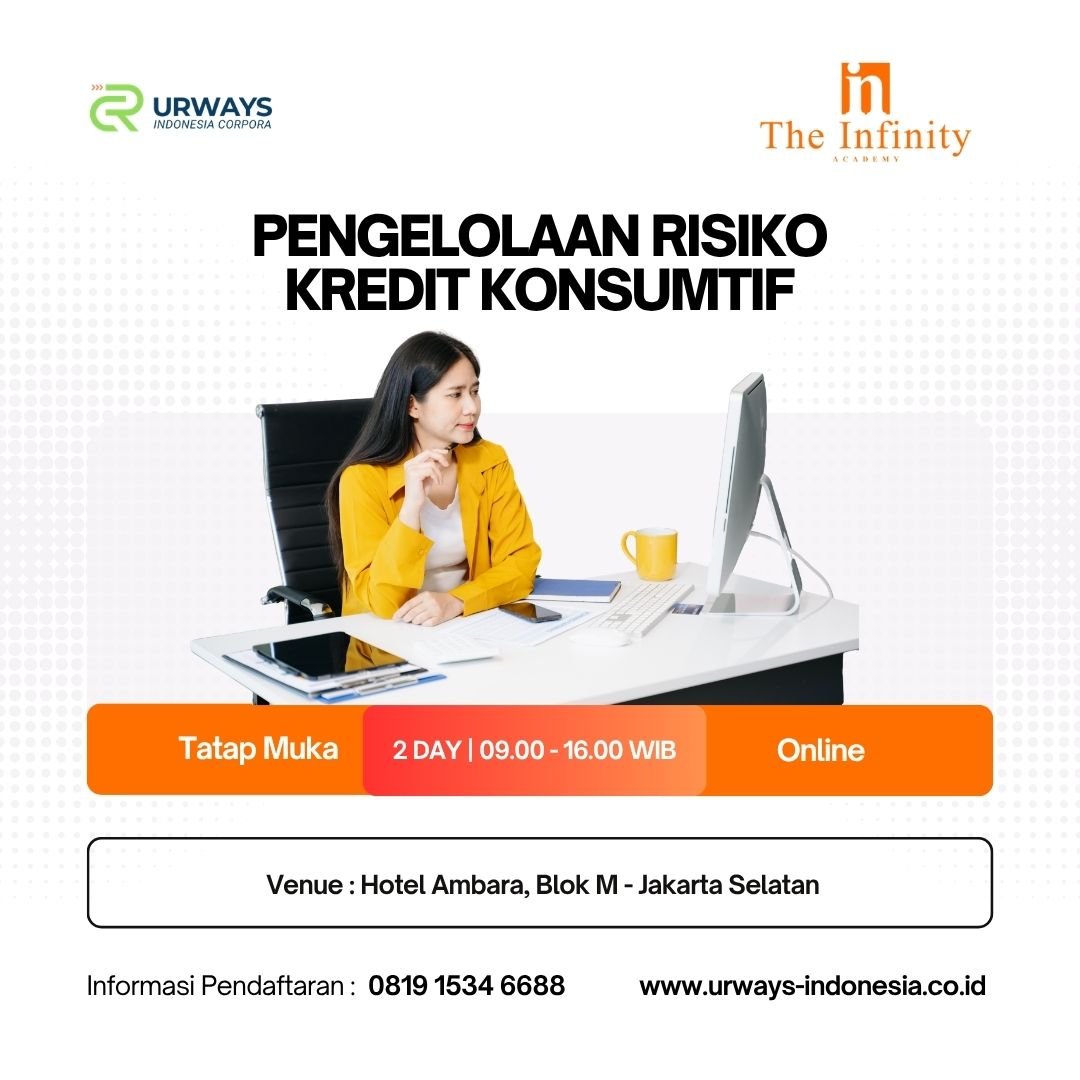
Kredit konsumtif memiliki karakteristik risiko yang dipengaruhi oleh kemampuan membayar debitur, stabilitas penghasilan, beban utang, kualitas data pemohon, serta kondisi ekonomi. Pengelolaan risiko yang tidak memadai dapat meningkatkan pembentukan kredit bermasalah dan menurunkan kualitas portofolio kredit bank.
Pelatihan ini membahas pengelolaan risiko kredit konsumtif sejak proses pengajuan, analisis kelayakan, persetujuan, hingga pemantauan kualitas kredit. Peserta mempelajari penilaian kemampuan membayar, analisis profil debitur, pengendalian risiko dalam proses pemberian kredit, serta pemantauan indikator risiko untuk menjaga kualitas portofolio dengan tetap menerapkan prinsip kehati-hatian.
Sasaran dan Tujuan Pelatihan
Pelatihan ini ditujukan bagi pejabat dan staf manajemen risiko, analis kredit, account officer, relationship manager, bagian kredit konsumtif, remedial, koleksi, kepatuhan, dan audit internal pada lembaga perbankan.
Setelah mengikuti pelatihan, peserta diharapkan mampu:
-
Memahami karakteristik dan sumber risiko kredit konsumtif.
-
Mengidentifikasi faktor risiko berdasarkan profil dan kemampuan finansial debitur.
-
Menganalisis kemampuan membayar dan kelayakan kredit secara terstruktur.
-
Memahami penerapan kebijakan kredit dan prinsip kehati-hatian.
-
Menentukan indikator pemantauan kualitas kredit konsumtif.
-
Mengidentifikasi gejala penurunan kualitas kredit sejak dini.
-
Memahami strategi mitigasi risiko dan pengelolaan kredit bermasalah.
Outline Materi yang Dibahas
Hari Pertama
Konsep dan Kerangka Pengelolaan Risiko Kredit Konsumtif
-
Karakteristik dan jenis kredit konsumtif.
-
Prinsip kehati-hatian dalam pemberian kredit.
-
Identifikasi risiko kredit sejak tahap pengajuan hingga pelunasan.
-
Hubungan kebijakan kredit dengan profil risiko dan sasaran bisnis bank.
-
Peran fungsi bisnis, analis kredit, manajemen risiko, dan pengawasan internal.
Analisis Profil dan Kemampuan Membayar Debitur
-
Verifikasi identitas, pekerjaan, dan sumber penghasilan.
-
Analisis stabilitas penghasilan dan pengeluaran rutin.
-
Penilaian rasio kewajiban terhadap penghasilan dan beban utang.
-
Pemeriksaan riwayat kredit melalui sumber informasi yang tersedia secara sah.
-
Analisis karakteristik pekerjaan dan stabilitas keuangan debitur.
-
Penilaian kemampuan membayar berdasarkan skenario perubahan penghasilan dan kewajiban.
Penilaian Kelayakan dan Pengendalian Pemberian Kredit
-
Penerapan kriteria kelayakan kredit sesuai kebijakan bank.
-
Analisis kapasitas pembayaran dan tingkat keterjangkauan angsuran.
-
Evaluasi agunan apabila dipersyaratkan dalam produk kredit.
-
Pengendalian kelengkapan dokumen dan validitas informasi.
-
Pemisahan kewenangan analisis, persetujuan, dan pencairan.
-
Identifikasi potensi penyimpangan dan kelemahan pengendalian dalam proses kredit.
Hari Kedua
Pemantauan Risiko dan Kualitas Portofolio Kredit
-
Pemantauan pembayaran angsuran dan perkembangan kualitas kredit.
-
Penggunaan indikator risiko kredit dan indikator peringatan dini (early warning indicators).
-
Analisis tunggakan, peningkatan beban utang, dan perubahan profil debitur.
-
Pemantauan konsentrasi risiko berdasarkan segmen, produk, dan karakteristik debitur.
-
Evaluasi tren kredit bermasalah dan faktor penyebabnya.
-
Penyusunan laporan profil risiko kredit konsumtif.
Mitigasi Risiko dan Pengelolaan Kredit Bermasalah
-
Strategi mitigasi risiko pada setiap tahap siklus kredit.
-
Identifikasi debitur yang menunjukkan penurunan kemampuan membayar.
-
Pendekatan penagihan sesuai kebijakan dan ketentuan yang berlaku.
-
Penilaian opsi restrukturisasi sesuai kelayakan dan regulasi.
-
Koordinasi antara unit kredit, remedial, koleksi, dan manajemen risiko.
-
Evaluasi efektivitas tindakan mitigasi terhadap kualitas portofolio.
Tata Kelola dan Evaluasi Pengelolaan Risiko Kredit
-
Evaluasi penerapan kebijakan dan prosedur kredit.
-
Pemantauan kepatuhan terhadap limit dan kewenangan persetujuan.
-
Dokumentasi hasil analisis dan dasar keputusan kredit.
-
Pelaporan risiko kepada manajemen.
-
Evaluasi efektivitas pengendalian risiko kredit.
-
Penguatan kebijakan berdasarkan tren risiko dan hasil pemantauan portofolio.
Metode Pelatihan
-
Presentasi interaktif.
-
Diskusi mengenai risiko kredit konsumtif.
-
Pembahasan indikator risiko dan kualitas portofolio.
-
Tanya jawab mengenai analisis, mitigasi, dan pemantauan kredit.
Informasi dan Registrasi
Email : urwaysindonesia@gmail.com
Mobile : 0819 1534 6688
Ulasan
Belum ada ulasan.