Mengapa Mengikuti Pelatihan Ini?
Kewajiban imbalan kerja memengaruhi liabilitas, beban, dan ekuitas perusahaan dalam laporan keuangan. Perusahaan perlu memastikan bahwa setiap jenis imbalan memperoleh perlakuan akuntansi yang tepat, terutama ketika perhitungan melibatkan estimasi aktuaria, perubahan asumsi, serta kewajiban jangka panjang kepada karyawan.
Melalui pelatihan ini, peserta mempelajari perbedaan perlakuan akuntansi antara program iuran pasti dan imbalan pasti. Selanjutnya, peserta berlatih menelaah komponen perhitungan, menyusun jurnal, serta mengevaluasi informasi yang perlu diungkapkan dalam laporan keuangan. Kompetensi tersebut membantu tim keuangan meningkatkan akurasi pencatatan dan memperkuat koordinasi dengan fungsi HR serta aktuaris.
Sasaran dan Tujuan Pelatihan
Pelatihan ini ditujukan bagi staf dan manajer akuntansi, profesional keuangan, tim HR, payroll specialist, accounting supervisor, finance controller, serta personel yang menangani kewajiban imbalan kerja dan pelaporan keuangan.
Setelah mengikuti pelatihan, peserta diharapkan mampu:
-
Menjelaskan ruang lingkup PSAK 24 dan mengidentifikasi kategori imbalan kerja berdasarkan karakteristik program.
-
Membedakan perlakuan akuntansi program iuran pasti (defined contribution) dan program imbalan pasti (defined benefit).
-
Mengidentifikasi komponen kewajiban imbalan kerja dan pengaruhnya terhadap laporan keuangan.
-
Mengevaluasi asumsi aktuaria yang memengaruhi pengukuran kewajiban imbalan kerja.
-
Menelaah laporan aktuaria untuk mengidentifikasi informasi yang relevan bagi pencatatan akuntansi.
-
Menyusun jurnal untuk mengakui beban, liabilitas, dan komponen pengukuran kembali sesuai ketentuan yang berlaku.
-
Memeriksa konsistensi saldo kewajiban imbalan kerja dengan data karyawan dan laporan aktuaria.
-
Menyiapkan informasi pengungkapan imbalan kerja dalam laporan keuangan secara sistematis.
Outline Materi yang Dibahas
Hari Pertama — Konsep dan Pengukuran Imbalan Kerja
1. Kerangka PSAK 24 dan Klasifikasi Imbalan Kerja
-
Ruang lingkup dan prinsip dasar akuntansi imbalan kerja.
-
Kategori imbalan kerja jangka pendek, pascakerja, jangka panjang lainnya, serta pesangon.
-
Identifikasi kewajiban perusahaan berdasarkan kebijakan remunerasi dan perjanjian kerja.
-
Hubungan antara ketentuan ketenagakerjaan, kebijakan perusahaan, dan pencatatan akuntansi.
-
Dampak kewajiban imbalan kerja terhadap laporan laba rugi dan laporan posisi keuangan.
2. Pengakuan dan Pengukuran Imbalan Kerja
-
Prinsip pengakuan beban dan liabilitas imbalan kerja.
-
Penentuan periode pengakuan berdasarkan jasa yang diberikan karyawan.
-
Pengukuran imbalan kerja jangka pendek dan kewajiban terkait.
-
Identifikasi perubahan kewajiban akibat masa kerja, remunerasi, dan ketentuan program.
-
Pemeriksaan kelengkapan data sebagai dasar pengukuran.
3. Defined Contribution dan Defined Benefit
-
Karakteristik program iuran pasti (defined contribution).
-
Prinsip pengakuan iuran perusahaan sebagai beban dan kewajiban.
-
Karakteristik program imbalan pasti (defined benefit).
-
Perbedaan risiko, kewajiban, dan pengukuran antara kedua jenis program.
-
Studi kasus untuk menentukan perlakuan akuntansi berdasarkan karakteristik program.
4. Asumsi Aktuaria dan Pengukuran Kewajiban
-
Peran aktuaris dalam pengukuran kewajiban imbalan kerja.
-
Asumsi tingkat diskonto, kenaikan gaji, usia pensiun, dan tingkat mortalitas.
-
Pengaruh perubahan asumsi terhadap nilai kini kewajiban.
-
Pemahaman atas present value of defined benefit obligation dan service cost.
-
Penelaahan laporan aktuaria untuk mendukung pencatatan akuntansi.
Hari Kedua — Jurnal, Pelaporan, dan Pengungkapan
5. Komponen Beban dan Kewajiban Imbalan Kerja
-
Identifikasi biaya jasa kini (current service cost).
-
Pemahaman biaya jasa lalu (past service cost) dan dampak perubahan program.
-
Perhitungan komponen bunga bersih (net interest) sesuai ketentuan yang berlaku.
-
Identifikasi pengukuran kembali kewajiban imbalan pasti.
-
Evaluasi dampak setiap komponen terhadap laporan keuangan.
6. Jurnal Akuntansi Imbalan Kerja
-
Pencatatan beban dan liabilitas program iuran pasti.
-
Penyusunan jurnal untuk komponen program imbalan pasti.
-
Pencatatan biaya jasa, bunga bersih, serta pengukuran kembali sesuai perlakuan akuntansi.
-
Rekonsiliasi saldo awal, mutasi periode berjalan, dan saldo akhir kewajiban.
-
Pemeriksaan kesesuaian jurnal dengan laporan aktuaria dan buku besar.
7. Pengungkapan Imbalan Kerja dalam Laporan Keuangan
-
Identifikasi informasi yang wajib diungkapkan berdasarkan PSAK yang berlaku.
-
Penyajian rekonsiliasi saldo kewajiban dan komponen beban.
-
Pengungkapan karakteristik program, risiko, dan asumsi pengukuran yang signifikan.
-
Pemeriksaan konsistensi antara catatan atas laporan keuangan dan data pendukung.
-
Penyusunan dokumentasi untuk kebutuhan audit dan pemeriksaan internal.
8. Studi Kasus dan Simulasi Perhitungan
-
Pengolahan data karyawan untuk kebutuhan pengukuran imbalan kerja.
-
Penelaahan hasil perhitungan aktuaria berdasarkan skenario yang tersedia.
-
Penyusunan jurnal dari komponen kewajiban dan beban imbalan kerja.
-
Rekonsiliasi hasil perhitungan dengan saldo akuntansi.
-
Penyelesaian simulasi pengungkapan dalam laporan keuangan.
9. Evaluasi dan Pengendalian Proses Pelaporan
-
Pemetaan alur koordinasi antara HR, keuangan, akuntansi, dan aktuaris.
-
Penetapan jadwal pengumpulan data serta pemeriksaan dokumen.
-
Identifikasi risiko kesalahan data dan ketidaksesuaian pencatatan.
-
Penyusunan daftar periksa untuk meningkatkan konsistensi pelaporan.
-
Perancangan tindak lanjut atas temuan rekonsiliasi dan evaluasi kewajiban.
Metode Pelatihan
-
Presentasi dan Diskusi
-
Studi Kasus
-
Praktik dan Role Play
Hasil Praktik dan Evaluasi Kompetensi
Pada akhir pelatihan, peserta menghasilkan simulasi pencatatan imbalan kerja yang mencakup identifikasi jenis program, penelaahan asumsi aktuaria, penyusunan jurnal, rekonsiliasi kewajiban, dan rancangan pengungkapan. Evaluasi menitikberatkan pada ketepatan perlakuan akuntansi, konsistensi perhitungan, kelengkapan dokumentasi, serta kemampuan menjelaskan dampak transaksi terhadap laporan keuangan.
Informasi dan Pendaftaran
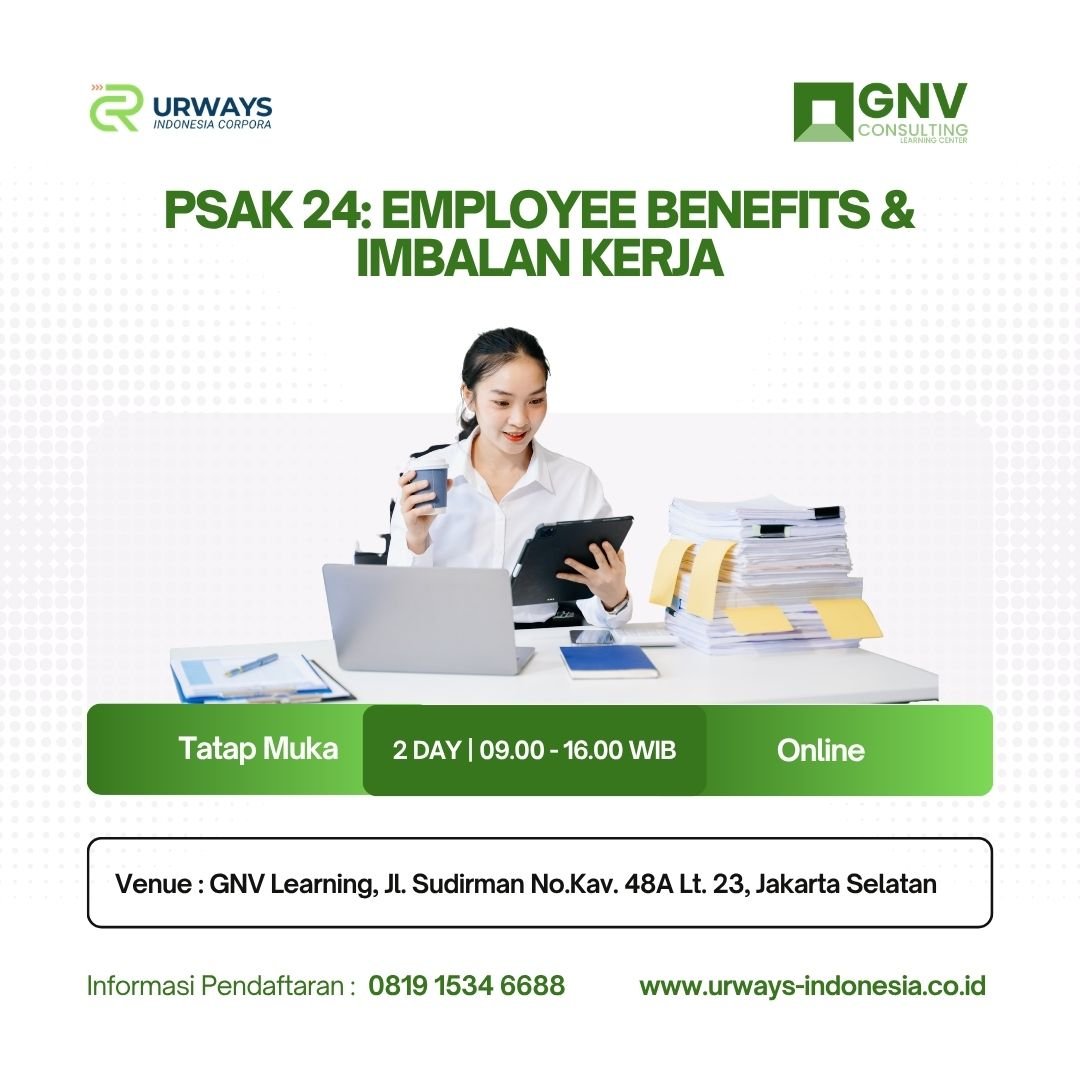
Untuk memperoleh informasi jadwal, biaya investasi, dan pelaksanaan pelatihan PSAK 24: Employee Benefits & Imbalan Kerja, silakan menghubungi Urways Indonesia.
Mobile: 0819 1534 6688
Email: cs@urways-indonesia.co.id
Ulasan
Belum ada ulasan.