Mengapa Mengikuti Pelatihan Ini?
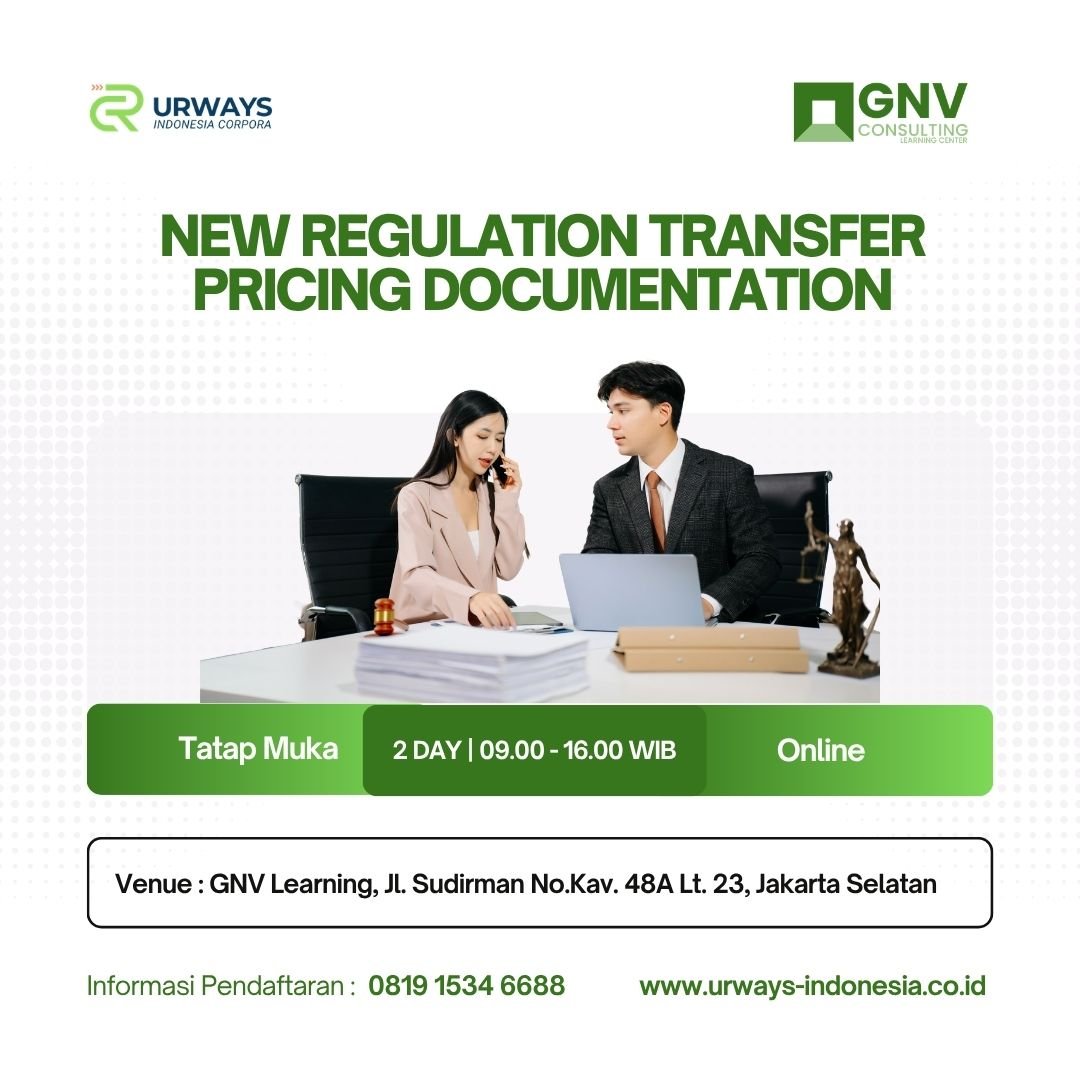
Transaksi antara perusahaan yang memiliki hubungan istimewa memerlukan penetapan harga yang dapat dipertanggungjawabkan berdasarkan prinsip kewajaran dan kelaziman usaha. Selain menentukan kebijakan harga, perusahaan perlu menyiapkan dokumentasi yang menjelaskan karakteristik transaksi, fungsi para pihak, aset yang digunakan, risiko yang ditanggung, serta dasar penentuan harga transfer.
Perubahan regulasi perpajakan menuntut tim pajak dan keuangan untuk meninjau kembali prosedur dokumentasi perusahaan. Karena itu, pelatihan ini membahas penerapan prinsip arm’s length, pemilihan metode transfer pricing, analisis pembanding, serta penyusunan TP Doc secara sistematis. Peserta juga mempelajari cara mengendalikan kelengkapan dokumen dan tenggat pemenuhan kewajiban agar perusahaan dapat mengurangi risiko koreksi serta sanksi perpajakan.
Sasaran dan Tujuan Pelatihan
Program ini ditujukan bagi staf dan manajer pajak, staf akuntansi, manajer keuangan, tax consultant, auditor internal, serta profesional yang menangani transaksi afiliasi dan kepatuhan perpajakan perusahaan.
Setelah mengikuti pelatihan, peserta diharapkan mampu:
-
Menjelaskan prinsip arm’s length dan penerapannya dalam transaksi hubungan istimewa.
-
Mengidentifikasi transaksi afiliasi yang memerlukan dokumentasi transfer pricing.
-
Mengevaluasi karakteristik transaksi melalui analisis fungsi, aset, dan risiko.
-
Menentukan metode transfer pricing berdasarkan karakteristik transaksi dan ketersediaan data pembanding.
-
Melaksanakan comparability analysis untuk menilai kewajaran harga atau laba transaksi.
-
Membedakan persyaratan dan fungsi Master File, Local File, serta CbCR.
-
Menyusun kerangka TP Doc dengan dokumentasi transaksi dan data pendukung yang relevan.
-
Mengidentifikasi tenggat pemenuhan kewajiban serta risiko koreksi dan sanksi akibat ketidakpatuhan.
Outline Materi yang Dibahas
Hari Pertama — Regulasi dan Prinsip Transfer Pricing
1. Kerangka Regulasi Transfer Pricing
-
Perkembangan ketentuan dokumentasi transfer pricing di Indonesia.
-
Prinsip kewajaran dan kelaziman usaha (arm’s length principle).
-
Definisi hubungan istimewa dan transaksi afiliasi.
-
Kriteria transaksi yang memerlukan pengujian kewajaran.
-
Tanggung jawab wajib pajak dalam memenuhi kewajiban dokumentasi.
2. Identifikasi dan Karakterisasi Transaksi Afiliasi
-
Pemetaan transaksi barang, jasa, royalti, pinjaman, dan transaksi lainnya.
-
Identifikasi hubungan kepemilikan, penguasaan, serta pengendalian.
-
Analisis fungsi, aset, dan risiko (functional analysis).
-
Penilaian substansi ekonomi dan karakteristik transaksi.
-
Pengumpulan data kontrak, faktur, kebijakan harga, serta bukti pendukung.
3. Metode Penentuan Harga Transfer
-
Penerapan metode perbandingan harga independen (Comparable Uncontrolled Price).
-
Penggunaan metode harga penjualan kembali (Resale Price Method).
-
Penerapan metode biaya-plus (Cost Plus Method).
-
Evaluasi metode laba bersih transaksional (Transactional Net Margin Method).
-
Penerapan metode pembagian laba (Profit Split Method).
-
Pemilihan metode yang paling sesuai berdasarkan karakteristik transaksi.
4. Comparability Analysis
-
Penentuan karakteristik transaksi yang diuji.
-
Identifikasi faktor pembanding dan kondisi ekonomi yang relevan.
-
Pemilihan perusahaan atau transaksi pembanding.
-
Evaluasi perbedaan material dan kebutuhan penyesuaian pembanding.
-
Interpretasi rentang kewajaran dan hasil pengujian harga transfer.
Hari Kedua — Penyusunan TP Doc dan Pengendalian Kepatuhan
5. Master File, Local File, dan CbCR
-
Struktur dan informasi utama dalam Master File.
-
Penyusunan Local File berdasarkan karakteristik transaksi lokal.
-
Fungsi Country-by-Country Report dalam pelaporan grup usaha multinasional.
-
Hubungan antara dokumentasi tingkat grup dan dokumentasi entitas lokal.
-
Pemeriksaan konsistensi informasi keuangan dan transaksi afiliasi antardokumen.
6. Teknik Penyusunan Transfer Pricing Documentation
-
Penyusunan profil perusahaan dan struktur grup usaha.
-
Dokumentasi transaksi afiliasi beserta nilai dan karakteristiknya.
-
Perumusan analisis fungsi, aset, dan risiko.
-
Penjelasan metode penentuan harga transfer dan alasan pemilihannya.
-
Penyajian data pembanding serta hasil pengujian kewajaran.
-
Pemeriksaan konsistensi TP Doc dengan laporan keuangan dan dokumen pendukung.
7. Tenggat Kewajiban dan Risiko Sanksi
-
Identifikasi kriteria wajib pajak yang harus menyiapkan TP Doc.
-
Penentuan batas waktu penyusunan dokumentasi berdasarkan ketentuan yang berlaku.
-
Pemahaman kewajiban penyediaan dan penyampaian dokumen ketika diminta otoritas pajak.
-
Identifikasi risiko koreksi fiskal, sengketa transfer pricing, dan konsekuensi administrasi.
-
Pengembangan daftar periksa untuk mengendalikan tenggat dan kelengkapan dokumen.
8. Studi Kasus dan Praktik Penyusunan TP Doc
-
Evaluasi transaksi afiliasi berdasarkan data perusahaan.
-
Pemilihan metode transfer pricing sesuai karakteristik transaksi.
-
Penyusunan analisis fungsi, aset, dan risiko.
-
Pelaksanaan comparability analysis menggunakan data pembanding.
-
Perumusan kesimpulan kewajaran harga transfer beserta argumentasi pendukung.
9. Evaluasi Dokumentasi dan Rencana Tindak Lanjut
-
Pemeriksaan kelengkapan Master File dan Local File.
-
Penelusuran kesesuaian antara data transaksi, laporan keuangan, dan dokumentasi pajak.
-
Identifikasi kelemahan dokumentasi yang berpotensi memicu pertanyaan pemeriksa.
-
Penyusunan prioritas perbaikan berdasarkan tingkat risiko kepatuhan.
-
Pengembangan rencana tindak lanjut untuk memperkuat tata kelola transfer pricing.
Metode Pelatihan
-
Presentasi dan Diskusi
-
Studi Kasus
-
Praktik dan Role Play
Hasil Praktik dan Evaluasi Kompetensi
Pada akhir pelatihan, peserta menyusun kerangka dokumentasi transfer pricing berdasarkan studi kasus transaksi afiliasi. Hasil praktik mencakup identifikasi transaksi, analisis fungsi, aset, dan risiko, pemilihan metode pengujian, evaluasi pembanding, serta perumusan kesimpulan kewajaran. Evaluasi juga menilai ketepatan interpretasi regulasi, konsistensi data, dan kelengkapan dokumen pendukung.
Informasi dan Pendaftaran
Untuk memperoleh informasi jadwal, biaya investasi, dan pelaksanaan pelatihan New Regulation Transfer Pricing Documentation, silakan menghubungi tim Urways Indonesia.
Mobile: 0819 1534 6688
Email: cs@urways-indonesia.co.id
Ulasan
Belum ada ulasan.